Cine plateste inflatia: furnizorul, compania sau clientul?
Actualizată în: 2 oct.
Ce a functionat in pricing, ce nu si ce doar a parut ca functioneaza. Pe baza prezentarii de la Forbes CEE Forum 2026.
de Costin Ciora

Cand costurile cresc, cine plateste diferenta?
Raspunsul scurt: toti.
Raspunsul util: in grade foarte diferite. Iar cel care ajusteaza ultimul plateste cel mai mult.
Incertitudinea a devenit variabila principala
Harry Markowitz spunea ca rentabilitatea unei investitii conteaza, dar la fel de mult conteaza gradul de incertitudine asociat ei. Pentru companii, 2026 este un an dominat de incertitudine: razboiul din Ucraina, conflictul extins din Orientul Mijlociu, criza energetica si a combustibililor, seceta din Europa, tarifele si protectionismul, perturbarile din lanturile de aprovizionare. Toate ajung, la final, in contul de profit si pierdere.

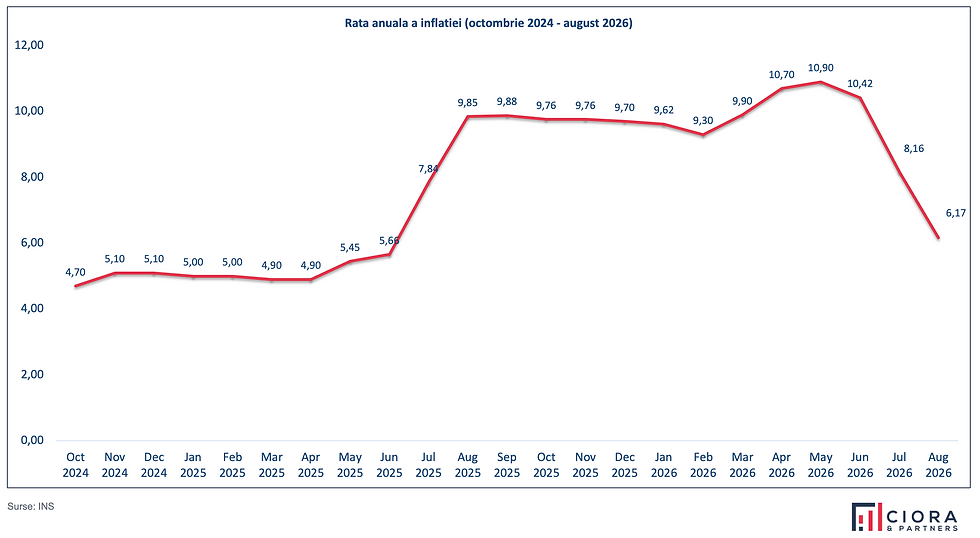
In Romania, rata anuala a inflatiei a urcat de la aproximativ 5% la inceputul lui 2025 la un varf de 10,9% in mai 2026, apoi a coborat la 6,17% in august (INS). Media ascunde insa diferente mari. Fata de august 2025: chiria +40%, motorina +35%, benzina +25%, cafeaua +15%, ouale aproape +11%.
In zona euro, inflatia la energie din 2026 urmeaza un traseu foarte asemanator cu cel din 2021: de la valori negative in ianuarie la 14,3% in august. In 2021, acelasi traseu a continuat pana la peste 40% in 2022. Nu este o predictie, dar este un semnal pe care niciun manager nu il poate ignora. Iar pentru septembrie, rata anuala a inflatiei in zona euro a urcat la 3,8%.

Trei actori, trei moduri de a plati - ion inflatie
Furnizorul nu transfera tot costul si pierde marja ca sa pastreze clientul. Plateste cat il obliga concentrarea pietei: cu cat are mai putini clienti, cu atat absoarbe mai mult din crestere.
Compania evita cresterea preturilor ca sa nu piarda clienti sau creste doar la cateva produse. Lipsa de adaptare se vede direct in marja.
Clientul plateste in functie de elasticitate. Daca nu are alternativa, cumpara mai rar si mai putin. Unde are alternativa, pleaca.
Presiunea pe cerere se vede deja in date: volumul comertului cu amanuntul in Romania a devenit volatil, iar indicatorul de sentiment economic a coborat sub media UE din a doua jumatate a lui 2025 (Eurostat).
Un exemplu simplu: o cafenea
O cafea la 12 lei, cost variabil 3 lei, profit de 9 lei pe unitate (marja bruta 75%), costuri fixe de 27.000 lei pe luna. Pragul de rentabilitate (breakeven): 3.000 de cafele pe luna.
Situatia 1. Furnizorii cresc costurile variabile cu 20%. Costul unitar ajunge la 3,6 lei, contributia scade la 8,4 lei, iar pragul breakeven urca la 3.214 cafele. Cafeneaua trebuie sa vanda cu 7,1% mai mult doar ca sa ramana pe zero.
Situatia 2. Cresc cu 20% si costurile fixe (chirie, energie, salarii), la 32.400 lei pe luna. Pragul sare la 3.857 de cafele, adica +28,6%.
La un volum de 4.000 de cafele pe luna, profitul operational scade de la 9.000 la 1.200 lei: -87%. Rentabilitatea operationala coboara de la 19% la 3%. Ca sa revina la profitul initial, pretul mediu ar trebui sa urce la aproximativ 14 lei, adica circa +17%.
Intrebarea nu este daca pretul trebuie sa creasca, ci unde si cum.
Ce nu functioneaza
"Crestem cu 10% tot meniul." Pleaca exact clientul de espresso care aduce traficul de dimineata, iar clientul de specialty ar fi platit oricum mai mult. Pierzi volum acolo unde conteaza si lasi bani pe masa acolo unde puteai castiga.
"Facem promotii ca sa tinem volumul." O reducere de 10% (pret de 10,8 lei) muta pragul de rentabilitate la 4.500 de cafele. La 4.000 de cafele, cafeneaua lucreaza in pierdere.
Ce functioneaza
Crestere diferentiata. Espresso-ul ramane la acelasi pret, pentru ca el aduce traficul. Specialty si zona de food & snack cresc, pentru ca acolo sensibilitatea la pret este mai mica. Marja se reface din zonele cu elasticitate scazuta, nu uniform pe tot meniul.
Revizuirea trimestriala a meniului. Inflatia nu mai este un eveniment anual, deci nici pretul nu mai poate fi. O revizuire trimestriala arata unde exista spatiu de crestere. O crestere medie de aproximativ 17%, distribuita corect, readuce profitul la nivelul initial.
Cinci intrebari pentru urmatoarea sedinta de management
De cate ori am schimbat pretul in ultimul an si la ce produse?
Ce costuri de intrare nu putem negocia si ce pondere au in cheltuielile totale?
La ce produse ne permitem sa pierdem volum la o crestere de pret?
Ce contracte au clauze de indexare?
Cine aproba discountul si pana la ce nivel?
Concluzie
Inflatia devine tot mai greu de prezis. Nu putem controla pretul petrolului, situatia geopolitica, tarifele sau chiria. Putem controla viteza si precizia cu care ajustam iar analiza scurteaza drumul spre decizie, iar in perioade ca aceasta viteza deciziei este ea insasi un avantaj competitiv.
Hai sa discutam despre situatia companiei tale! Scrie-ne la office@ciora.ro

Comentarii